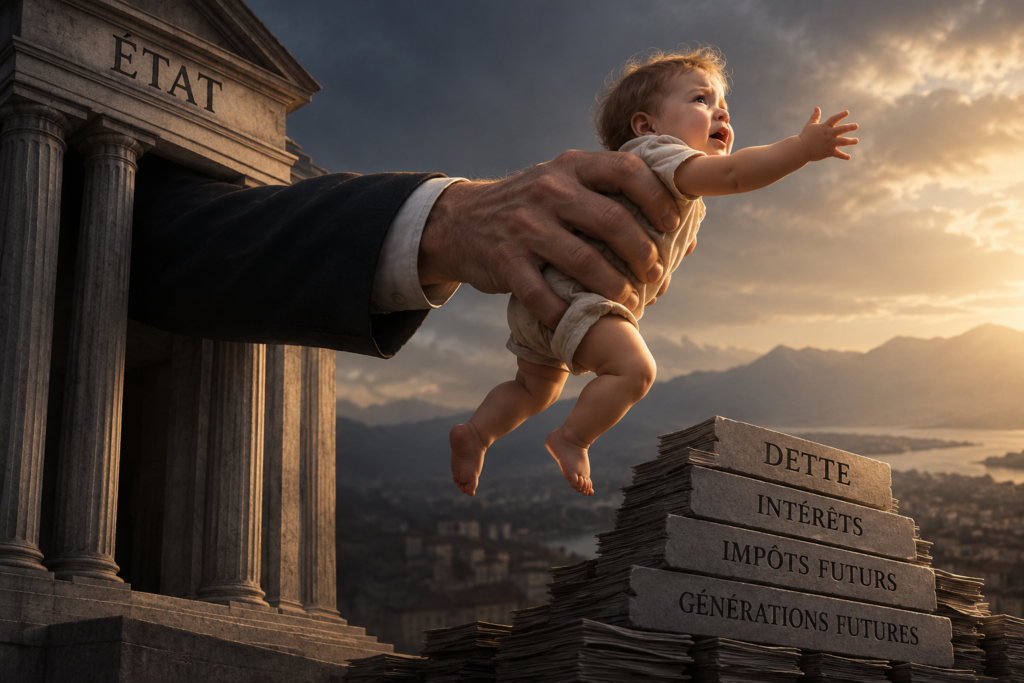
La remontée brutale des taux d’intérêt rappelle aux États une réalité longtemps occultée par l’argent bon marché : la dette n’abolit jamais le coût de la dépense publique. Elle permet seulement de le déplacer dans le temps et de le faire supporter à ceux qui n’ont jamais consenti à la dépense.
Pendant plus d’une décennie, les gouvernements occidentaux ont pu s’endetter à des conditions exceptionnellement favorables. Cette époque paraît désormais lointaine. Depuis quelques semaines, les marchés obligataires connaissent une nouvelle poussée des rendements : aux États-Unis, en France, au Royaume-Uni ou au Japon, les coûts d’emprunt souverains ont atteint des niveaux qui n’avaient plus été observés depuis des décennies. Le 1er octobre, le rendement des bons du Trésor américain à dix ans a ainsi atteint son plus haut niveau depuis 2002 ; en France, les obligations à dix ans approchaient 5 %, tandis que le rendement britannique à trente ans dépassait 6 %.
La Suisse reste dans une situation incomparablement plus confortable. La BNS maintient son taux directeur à 0 % et le rendement des obligations de la Confédération demeure très inférieur à celui observé dans les grands États voisins. Mais elle constate elle-même que, depuis la mi-juin, « la courbe des rendements des obligations de la Confédération a évolué vers le haut ». Cette évolution constitue un avertissement utile : même pour un État solvable, l’argent emprunté a un prix.
Il existe une manière trompeusement indolore de financer l’État. Lorsqu’une dépense est payée immédiatement par l’impôt, son coût est visible : pour dépenser 100 francs supplémentaires, la puissance publique doit prélever quelque part 100 francs supplémentaires, réduire une autre dépense ou utiliser des recettes existantes.
L’emprunt brouille cette relation. L’État peut dépenser aujourd’hui sans présenter immédiatement la facture au contribuable. Mais cette facture ne disparaît pas. Elle prend la forme d’intérêts et de remboursements futurs, financés par les recettes publiques futures.
C’est précisément ce qui rend la dette politiquement séduisante et, d’un point de vue libéral, moralement problématique. Ceux qui décident de la dépense et ceux qui en bénéficient peuvent appartenir à une génération différente de celle qui devra en assumer tout ou partie du financement.
Thomas Jefferson formulait cette objection avec une radicalité remarquable. Dans une lettre de 1816 à John Taylor, il estimait que chaque génération devait recevoir la terre sans être grevée par les engagements de ses prédécesseurs. Il qualifiait le principe consistant à « dépenser l’argent qui sera payé par la postérité » de « vaste escroquerie envers les générations futures ».
L’objection n’est donc pas seulement comptable. Elle concerne le consentement.
Un particulier ne peut normalement pas contracter un emprunt au nom de son voisin et lui en imposer le remboursement. Un père ne peut pas emprunter un million de francs et décréter unilatéralement que son enfant devenu adulte en sera juridiquement responsable. Pourtant, par l’intermédiaire de la dette publique, une collectivité politique peut engager des recettes fiscales qui seront prélevées des années, voire des décennies après que la décision aura été prise.
Pour une conception libérale fondée sur la responsabilité individuelle et le consentement, cette asymétrie mérite au minimum une forte présomption de méfiance.
Frédéric Bastiat avait résumé le problème de l’État-providence dans une formule devenue célèbre :
« L’État, c’est la grande fiction à travers laquelle Tout Le Monde s’efforce de vivre aux dépens de Tout Le Monde. »
La dette pousse cette fiction un cran plus loin : elle permet non seulement de répartir le coût d’une politique entre les contribuables présents, mais également de reporter une partie de la facture sur l’avenir.
Cela contribue à rompre le lien entre le bénéfice apparent d’une politique et son coût réel. Une subvention peut être distribuée aujourd’hui ; l’infrastructure peut être inaugurée aujourd’hui ; une prestation nouvelle peut être promise aujourd’hui. L’impôt nécessaire pour financer durablement ces décisions, lui, peut venir demain.
James M. Buchanan, prix Nobel d’économie et l’un des fondateurs de l’école du Public Choice, a précisément contesté l’idée selon laquelle la dette publique ne ferait que déplacer de l’argent à l’intérieur d’une même société. Dans Public Principles of Public Debt, il soutient que, dans le cas général, « le fardeau réel primaire de la dette publique est transféré aux générations futures ».
Cette analyse permet de comprendre pourquoi le déficit peut modifier les incitations politiques. Financer une dépense par l’impôt oblige les électeurs d’aujourd’hui à en percevoir davantage le prix. La financer par l’emprunt permet de séparer temporellement la dépense de son financement.
Pendant la période des taux nuls ou négatifs, cette question pouvait sembler abstraite. Lorsqu’un État pouvait emprunter presque gratuitement, l’accumulation de dette paraissait avoir un coût budgétaire limité.
La remontée des rendements change l’équation.
Une dette arrivant à échéance doit généralement être refinancée. Si l’ancien emprunt portait un taux de 1 % et que son remplacement doit être émis à 4 ou 5 %, le stock de dette n’a même pas besoin d’augmenter pour que la charge d’intérêts finisse par progresser.
Le phénomène est particulièrement visible en France. La dette publique française atteignait environ 3 596 milliards d’euros, soit 119 % du PIB, à la mi-2026. Avec la hausse des taux, la charge d’intérêts devrait atteindre environ 79 milliards d’euros en 2026 et 91 milliards en 2027 selon les projections rapportées fin septembre.
Chaque milliard consacré au service de la dette est alors un milliard qui doit provenir de quelque part : impôts, réduction d’autres dépenses, nouvelles dettes ou, dans certaines circonstances historiques, érosion monétaire.
David Hume avait aperçu le danger dès le XVIIIe siècle. Dans son essai Of Public Credit, il aboutissait à cette formule volontairement dramatique : « Soit la nation détruit le crédit public, soit le crédit public finit par détruire la nation » .
Ludwig von Mises formulera plus tard une critique voisine du crédit public à long terme : les États, observait-il, ont historiquement eu tendance à empiler les nouvelles dettes sur les anciennes plutôt qu’à les rembourser réellement.
La Suisse offre à cet égard un contraste intéressant. La dette nette de la Confédération devrait s’établir autour de 141 milliards de francs en 2027, soit environ 15,6 % du PIB selon l’Administration fédérale des finances. Cette situation relativement favorable n’est pas une raison de relâcher la discipline budgétaire. Elle en est plutôt l’un des résultats.
L’enjeu du frein à l’endettement et, plus largement, des institutions limitant la dépense publique ne consiste pas simplement à satisfaire des ratios comptables. Il consiste à rétablir un principe de responsabilité : une génération qui souhaite davantage de prestations publiques devrait, autant que possible, accepter d’en supporter elle-même le coût.
L’argent gratuit a permis aux gouvernements de repousser la question : qui paiera ?
Les marchés obligataires commencent à rappeler qu’on ne peut pas la repousser indéfiniment.
Et derrière cette question économique s’en trouve une autre, plus fondamentale : de quel droit une génération peut-elle consommer aujourd’hui en envoyant la facture à ceux qui viendront demain ?
L’Institut Libéral se réjouit d’avoir de vos nouvelles.
LIBERALES INSTITUT
Scheideggstrasse 73
8038 Zürich, Schweiz
Tel.: +41 (0)44 364 16 66
institut@libinst.ch
INSTITUT LIBÉRAL
Boulevard de Grancy 19
1006 Lausanne, Suisse
Tel.: +41 (0)21 510 32 00
liberal@libinst.ch
ISTITUTO LIBERALE
Via Nassa 60
6900 Lugano, Svizzera
Tel.: +41 (0)91 210 27 90
liberale@libinst.ch
Recevoir environ une fois par mois des informations sur les publications et événements du moment.