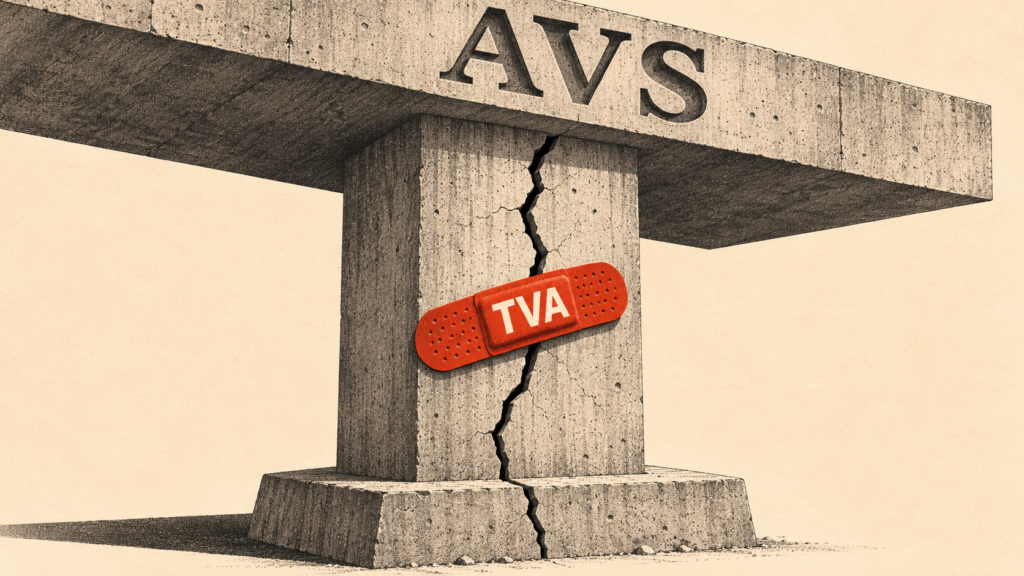
Le 29 novembre, le peuple et les cantons se prononcent sur une hausse de la TVA de 0,4 point, qui porterait le taux normal à 8,5 %. Elle doit financer en partie la 13e rente AVS, acceptée en mars 2024 et versée pour la première fois cette année.
Mais la 13e rente n’est que le problème financier le plus récent. Selon les dernières perspectives de l’OFAS, le résultat de répartition de l’AVS (les recettes moins les dépenses, hors rendement de la fortune) devient négatif dès cette année. Le déficit passerait de 1,3 milliard de francs en 2026 à 4,9 milliards en 2035. Même avec la hausse de TVA, le déficit de 2030 ne serait réduit que de moitié. Depuis le relèvement de 2024, c’est la deuxième fois en peu d’années que l’on sollicite le consommateur, et le Conseil fédéral prépare déjà la réforme suivante, AVS 2030.
Dans Régime de liberté. Recettes pour une Suisse en bonne santé, que nous venons de publier en français, Olivier Kessler, directeur de l’Institut libéral, pose le diagnostic : l’AVS n’est pas une épargne vieillesse. Ce que l’État prélève sur les salaires est aussitôt reversé aux rentiers. Le système ne tient qu’aussi longtemps que les cotisants sont assez nombreux. Or, depuis 1948, l’espérance de vie est passée de 68 à 83 ans, tandis que l’âge de référence est resté à 65 ans. Malgré l’arrivée massive des femmes dans le monde du travail et d’une immigration historique, le système n’est pas parvenu à se maintenir.
Résultat : aujourd’hui plus d’un quart des coûts de l’AVS est couvert par des recettes fiscales supplémentaires et les dépenses de la Confédération pour l’assurance-vieillesse ont augmenté de plus de 42 % entre 2008 et 2022 (p.60).
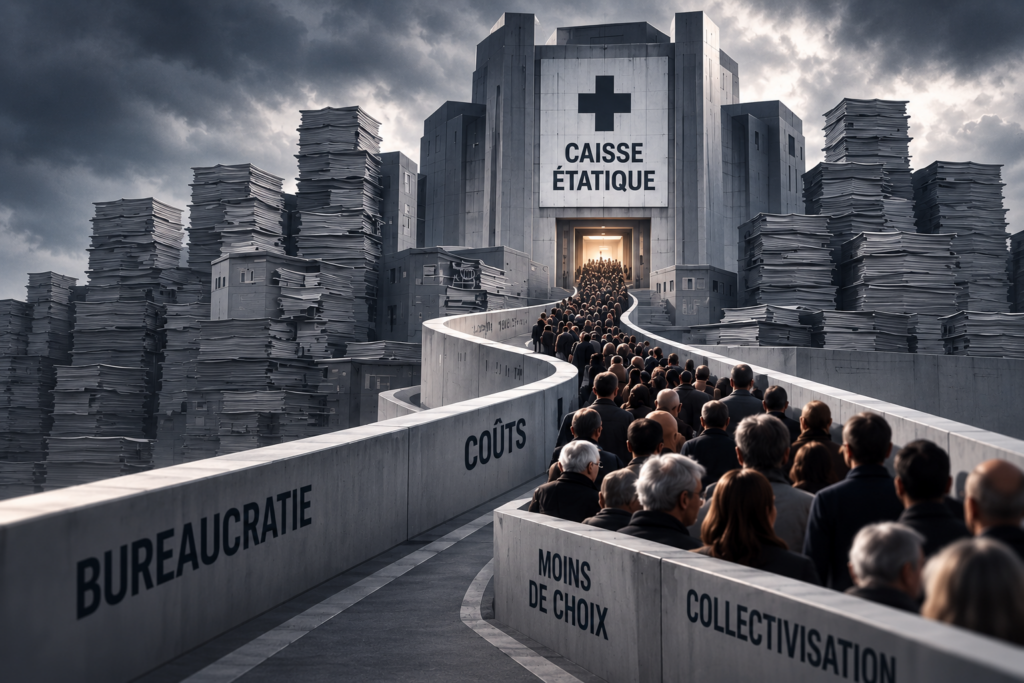
Qui paie ? Les actifs et les jeunes, tenus de cotiser sous peine de poursuites à un système dont ils ne peuvent sortir et dont rien ne garantit qu’il tiendra ses promesses envers eux. S’y ajoute un coût moins visible : l’argent redistribué est consommé plutôt qu’investi. On épargne moins, l’économie croît moins et la base même du financement des rentes s’érode.
À long terme, il faut passer de la répartition à la capitalisation : chacun doit épargner pour lui-même et resterait propriétaire de son capital, placé de manière productive. Dans le deuxième pilier, chaque salarié devrait pouvoir choisir librement sa caisse de pension, et le taux de conversion devrait être fixé par les caisses plutôt que par le Parlement.
À plus court terme, la Constitution devrait lier l’âge de la retraite à l’espérance de vie, chacun restant libre de cesser de travailler quand il le souhaite, la rente n’étant versée qu’à l’âge fixé. Cette mesure permettrait au moins de maîtriser les coûts sans recourir sans cesse à de nouveaux impôts (p. 66).
Quelle que soit l’issue du scrutin, la question de fond demeure : faut-il continuer à colmater l’AVS par de nouvelles taxes ou s’attaquer enfin à sa structure ?
Régime de liberté. Recettes pour une Suisse en bonne santé, d’Olivier Kessler, est disponible sur notre boutique en ligne.
Tags:
Environ une fois par mois, vous recevez une newsletter avec des réflexions, des vidéos et des invitations à nos événements. En guise de remerciement, nous vous offrons l’e-book « 64 clichés de la politique – Y voir clair sans lunettes roses » (PDF et ePUB).
Vous recevez l’e-book directement par e-mail. Nous ne transmettons pas vos données. Vous pouvez vous désinscrire à tout moment.
Environ une fois par mois, vous recevez une newsletter avec des réflexions, des vidéos et des invitations à nos événements. En guise de remerciement, nous vous offrons l’e-book « 64 clichés de la politique – Y voir clair sans lunettes roses » (PDF et ePUB).
Vous recevez l’e-book directement par e-mail. Nous ne transmettons pas vos données. Vous pouvez vous désinscrire à tout moment.
L’Institut Libéral se réjouit d’avoir de vos nouvelles.
LIBERALES INSTITUT
Scheideggstrasse 73
8038 Zürich, Schweiz
Tel.: +41 (0)44 364 16 66
institut@libinst.ch
INSTITUT LIBÉRAL
Boulevard de Grancy 19
1006 Lausanne, Suisse
Tel.: +41 (0)21 510 32 00
liberal@libinst.ch
ISTITUTO LIBERALE
Via Nassa 60
6900 Lugano, Svizzera
Tel.: +41 (0)91 210 27 90
liberale@libinst.ch
Recevoir environ une fois par mois des informations sur les publications et événements du moment.